Posadowienie kontenera mobilnego na metalowych nóżkach nie prowadzi do jego opodatkowania
Wprowadzenie do ustawy definicji trwałego związania z gruntem nie wyeliminowało sporów w zakresie opodatkowania podatkiem od nieruchomości mobilnych kontenerów. Wydaje się, że sprzyjać temu będzie wydana przez Ministra Finansów i Gospodarki w dniu 2 stycznia 2026 r interpretacja ogólną nr DPL2.8401.6.2025 w sprawie rozumienia przesłanki trwałego związania z gruntem w przypadku obiektów kontenerowych, w stanie prawnym obowiązującym od 1 stycznia 2025 r.
Do wskazanych w niej kierunków interpretacyjnych przychylił się m.in. w niedawnym rozstrzygnięciu WSA w Warszawie. W wyroku z dnia 24 września br. (sygn. III SA/Wa 347/26) skład orzekający stanął na stanowisku, że w rozpoznawanej sprawie mobilne kontenery magazynowe nie wykazywały trwałego związku z gruntem, wobec czego nie powinny być opodatkowane podatkiem od nieruchomości.
Istota sporu sprowadzała się zasadniczo do tego, czy mobilne kontenery, stanowiące magazyny oleju opałowego do zasilania mobilnych kotłowni są trwale związane z gruntem.
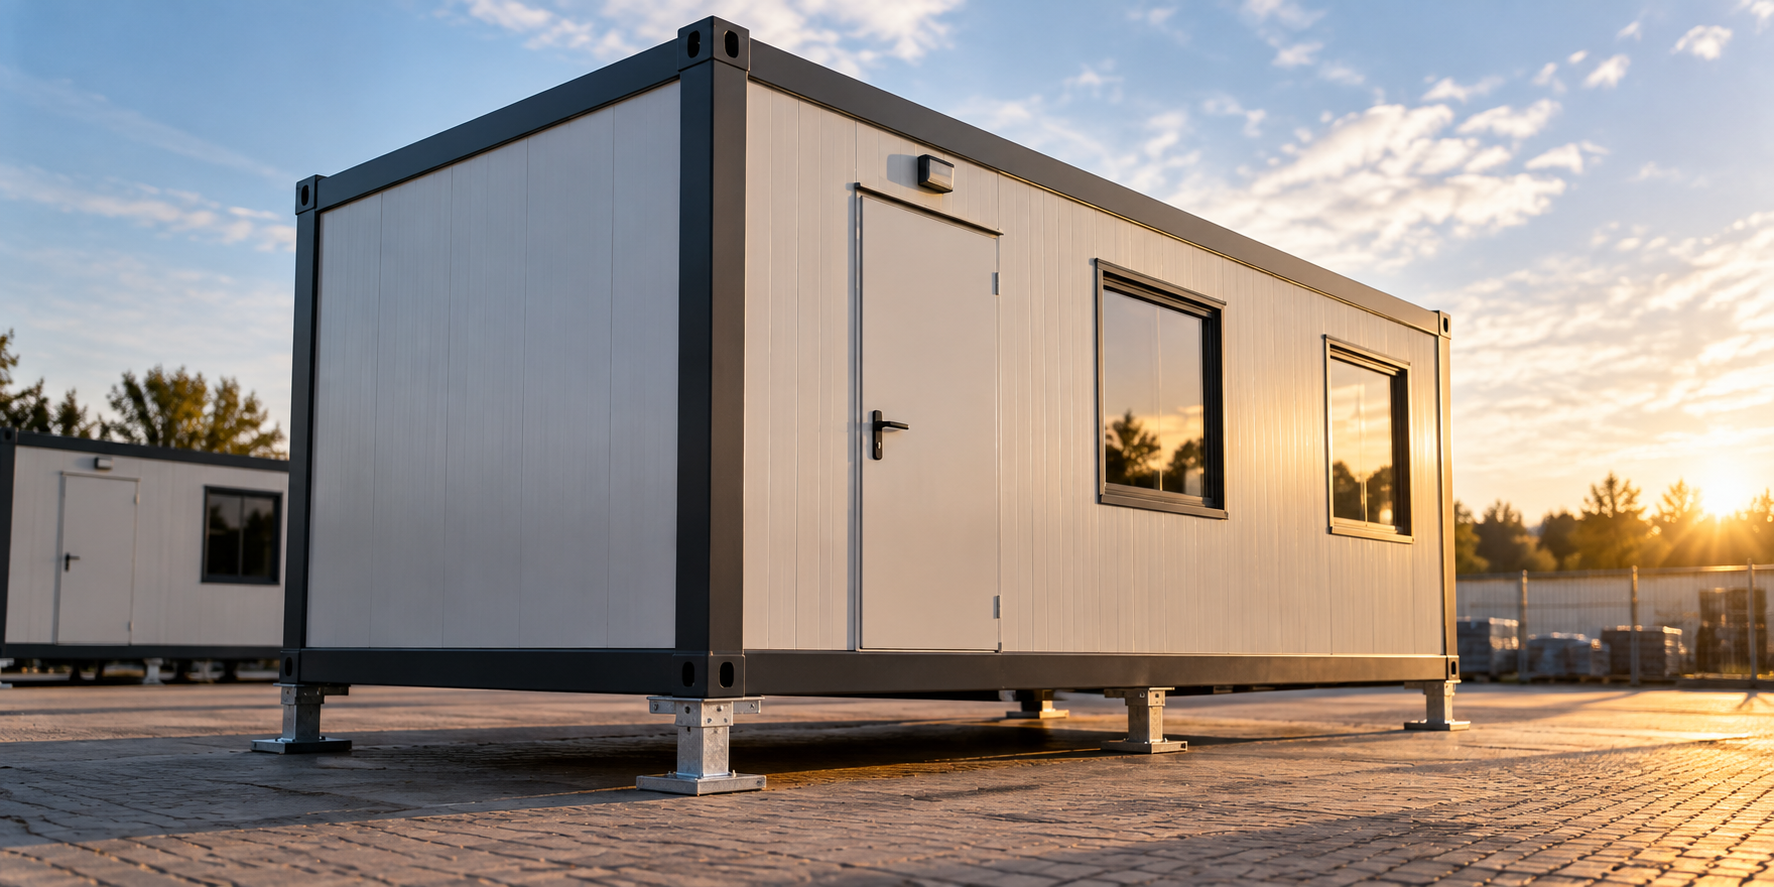
Na brak takiego związania wskazał we wniosku o wydanie interpretacji indywidualnej Wnioskodawca, podnosząc, że nie posiadają one fundamentów, podmurówki ani innych elementów konstrukcyjnych tego rodzaju. Konstrukcja kontenerów opierała się w niniejszej sprawie na metalowych nóżkach pełniących funkcję wsporników, co pozwalało na ich posadowienie na utwardzonej nawierzchni (np. płytach betonowych czy też kostce). Zdaniem Wnioskodawcy kontenery nie są trwale związane z gruntem ani z infrastrukturą. Można je odłączyć od mobilnej kotłowni i swobodnie transportować do ewentualnych innych lokalizacji. Metalowe nóżki, które umożliwiają posadowienie kontenerów na utwardzonej powierzchni, służą wyłącznie do zabezpieczenia obiektu przed bezpośredni kontaktem z podłożem oraz pozwalają równomiernie rozłożyć ciężar kontenera. Tym samym, zdaniem Wnioskodawcy, mobilne kontenery nie wykazywały trwałego związku z gruntem, co z kolei nie dawało podstaw do opodatkowania ich podatkiem od nieruchomości, zarówno jako budynków, jak i budowli.
Powyższych racji nie podzielił organ interpretacyjny, który z faktu posadowienia kontenerów na metalowych nóżkach wywiódł, że są one elementem połączenia kontenerów z gruntem, w sposób który zapewnia im stabilność i możliwość przeciwdziałania czynnikom zewnętrznym niezależnym od działania człowieka, mogącym zniszczyć lub spowodować przemieszczenie lub przesunięcie się obiektu budowlanego na inne miejsce. Okoliczność ta zapewnia kontenerom taki stopień stabilności, który w połączeniu z ciężarem obiektu gwarantuje opór czynnikom zewnętrznym, wobec czego należy przyjąć, że mobilne kontenery magazynowe cechują się trwałym związaniem z gruntem i jako takie powinny zostać opodatkowane podatkiem od nieruchomości.
Rozpoznający skargę na interpretację z dnia 16 grudnia 2025 r. (nr KPEDG.3120.34.2025.AW) WSA w Warszawie nie zgodził się z argumentacją organu podatkowego. Zdaniem Sądu obiekt kontenerowy, który nie jest połączony fizycznie z gruntem, a jedynie utrzymuje stabilność i opór czynnikom zewnętrznym wyłącznie dzięki własnej masie, konstrukcji oraz sile grawitacji, nie cechuje trwałe związanie go z gruntem. Dokonując takiego rozstrzygnięcia, w odróżnieniu od organu podatkowego, WSA w Warszawie w pełni podzielił stanowisko Ministra Finansów i Gospodarki zawartej w przywołanej na wstępie interpretacji ogólnej. Dla stwierdzenia trwałego związania z gruntem, nie wystarcza sama masa i grawitacja. Koniecznym jest bowiem zespolenie obiektu kontenerowego z gruntem, przymocowanie do gruntu czy też zakotwiczenie w nim przez zastosowanie odpowiednich technik budowlanych (np. kotew, śrub, bloczków betonowych z mocowaniami chemicznymi, itp.).
Autor: Paweł Babicz, Starszy Konsultant, ADN Doradztwo Podatkowe