Składy VAT – czyli co warto wiedzieć o nowej instytucji w ustawie VAT?
Wstęp
Od 1 stycznia 2027 r. w ustawie VAT zacznie funkcjonować nowa instytucja prawna – składy VAT. Zmiany wprowadzone na mocy nowelizacji z dnia 4 września 2026 r. mają stanowić istotne ułatwienie w prowadzeniu międzynarodowego obrotu towarami. Ich celem jest przede wszystkim czasowe odsunięcie ekonomicznego ciężaru podatku VAT w profesjonalnym obrocie towarowym.
W artykule wyjaśniamy, czym są składy VAT, kto będzie mógł z nich korzystać oraz na czym będzie polegać przewidziana dla nich preferencja w VAT.
Czym jest skład VAT?
Zgodnie z nowymi przepisami przez skład VAT rozumie się miejsce na terytorium kraju wskazane w zezwoleniu na prowadzenie składu VAT, do którego określone towary są wprowadzane, w którym są składowane i z którego są wyprowadzane.
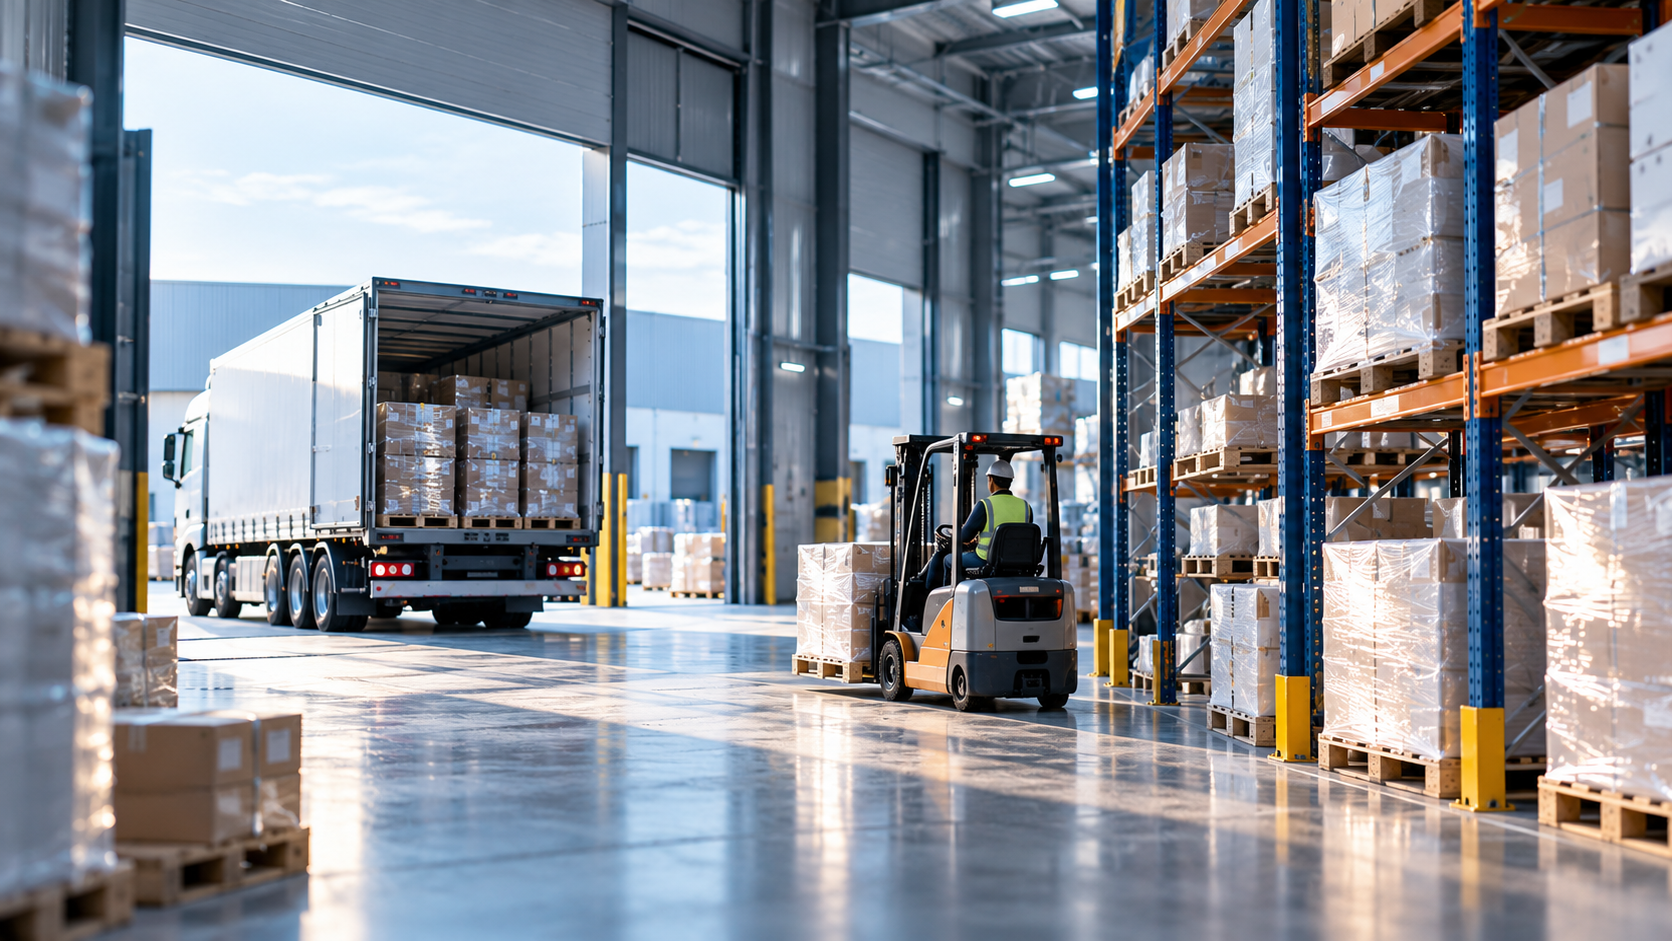
W praktyce miejscem takim może być np. magazyn. Będzie on jednak mógł uzyskać status składu VAT dopiero po spełnieniu określonych wymogów.
Skład VAT może być prowadzony przez podmiot spełniający warunki ustawowe, takie jak m.in. posiadanie siedziby działalności gospodarczej na terytorium UE, statusu czynnego podatnika VAT przez co najmniej 12 miesięcy oraz tytułu prawnego do miejsca prowadzenia składu VAT. Ponadto podmiot prowadzący skład VAT co do zasady nie może posiadać zaległości podatkowych przekraczających ustawowy próg 3% należnych zobowiązań ani być objęty postępowaniem egzekucyjnym, likwidacyjnym, upadłościowym lub restrukturyzacyjnym. Ustawa przewiduje również wymogi dotyczące niekaralności określonych osób związanych z podmiotem prowadzącym skład VAT.
Prowadzenie składu VAT wymaga ponadto uzyskania odpowiedniego zezwolenia wydawanego przez właściwego naczelnika urzędu skarbowego w drodze decyzji.
Na czym polega korzyść podatkowa składu VAT?
Procedura składu VAT to szczególna procedura rozliczania VAT dotycząca towarów wprowadzanych do składu VAT, przechowywanych w nim i będących przedmiotem dalszego obrotu. Jej zastosowanie pozwala – po spełnieniu ustawowych warunków – na stosowanie stawki 0% do określonych transakcji dotyczących tych towarów aż do momentu zakończenia procedury.
Procedurą składu VAT mogą zostać objęte wyłącznie określone towary. Należą do nich m.in. wybrane produkty rolne, chemikalia organiczne i nieorganiczne, kauczuk, metale szlachetne, miedź, nikiel oraz określone pojazdy, w tym ich części i akcesoria. Ostateczny katalog towarów spośród wyżej wymienionych, do których będzie mogła mieć zastosowanie procedura składu VAT, zostanie jednak określony dopiero przez ministra finansów w drodze rozporządzenia
Objęcie towarów procedurą składu VAT wymaga spełnienia warunków przewidzianych w ustawie. Podatnik musi m.in. posiadać odpowiednie zezwolenie na stosowanie procedury składu VAT, a w określonych przypadkach także dokument potwierdzający wprowadzenie towaru do składu VAT.
Po spełnieniu tych warunków będzie możliwe zastosowanie preferencji podatkowej. Zgodnie z nowym art. 138s ustawy VAT stawką 0% mogą zostać objęte:
- dostawa towarów obejmowanych procedurą składu VAT,
- wewnątrzwspólnotowe nabycie towarów obejmowanych procedurą składu VAT,
- dostawa towarów już objętych procedurą składu VAT, jeżeli towary nie są wyprowadzane ze składu,
- usługi świadczone w składzie VAT, bezpośrednio związane z towarami objętymi tą procedurą.
W praktyce rozwiązanie to pozwoli na przesunięcie ekonomicznego obciążenia podatkiem VAT do momentu zakończenia procedury składu VAT, w szczególności do chwili wyprowadzenia towaru ze składu.
Kto może zyskać na składach VAT?
Skład VAT ma stanowić istotne uproszczenie rozliczenia i poboru podatku VAT przede wszystkim dla podmiotów prowadzących działalność w obszarze międzynarodowego obrotu towarowego.
W praktyce rozwiązanie może być szczególnie atrakcyjne dla podmiotów dokonujących na większą skalę wewnątrzwspólnotowych nabyć towarów lub prowadzących obrót towarami z branży rolnej, chemicznej, sektora metali i surowców przemysłowych czy branży motoryzacyjnej. Korzyść polega przede wszystkim na ograniczeniu konieczności finansowania VAT na etapie poprzedzającym zakończenie procedury składu VAT.
Podsumowanie
Składy VAT mogą stać się istotnym narzędziem dla przedsiębiorców uczestniczących w międzynarodowym obrocie towarowym. Możliwość zastosowania stawki 0% na określonych etapach obrotu może ograniczyć bieżące obciążenie VAT i poprawić płynność finansową podatników.
Jednocześnie korzystanie z nowych regulacji będzie wymagało spełnienia szeregu warunków formalnych, zarówno w zakresie uzyskania statusu składu VAT, jak i stosowania samej procedury składu VAT.
Jako ADN Podatki chętnie wesprzemy Państwa w ocenie możliwości skorzystania z nowych regulacji oraz analizie spełnienia wymaganych warunków związanych z uzyskaniem zezwolenia na prowadzenie składu VAT lub stosowanie procedury składu VAT. Zapraszamy do kontaktu!
Autor: Adam Franiak, Konsultant, ADN Doradztwo Podatkowe
Weryfikacja merytoryczna: Maciej Czołpiński, Menedżer, Doradca Podatkowy, ADN Doradztwo Podatkowe